


Autor textu MediaGuru
Trh dnes potřebuje silnou expertizu v oblasti vyhledávání, která zahrnuje
klasické SEO, PPC kampaně i práci s prostředím velkých jazykových
modelů (LLM). Samotná AI přitom nestačí a musí být součástí širší
strategie, píše Daniel Path.
V marketingu se teď odehrává starý známý cyklus: objeví se nový kanál, nový trend, nový buzzword — a s nimi i vlna očekávání, že „tentokrát“ přišel rychlý převrat, na který skočíme, aniž bychom řešili základy. V posledních měsících tuto roli hraje generativní vyhledávání a s ním spojené téma GEO (Generative Engine Optimization), tedy optimalizace viditelnosti značky ve vyhledávání a odpovědích generovaných LLM nástroji.
Jenže realita je méně sexy, ale zároveň o to zajímavější. GEO není gimmick – může mít reálný vliv na pozici ve vyhledávání a celkově na to, jak snadno zákazníci objeví vaši značku nebo produkt ve chvíli, kdy mají komerční záměr. Jinými slovy: může podpořit tzv. „fyzickou dostupnost“ značky v digitálním prostředí. Ale celé toto téma dává smysl jen tehdy, když je dotažený základ.
První důležitá věc: lidé skutečně čím dál více vyhledávají v LLM chatbotech. To není hypotéza, ale potvrzený trend. Výzkum OMC ukazuje, že Gen AI platformy denně používá 58 % Čechů. Jmenovitě ChatGPT denně používá 41 % Čechů (Zdroj: OMC, Future of Search EMEA, 2026).
To je pro marketéry zásadní posun. Pokud lidé začínají část svých vyhledávacích návyků přesouvat do prostředí typu ChatGPT, mění se i cesta k nalezení produktů, značek a kategorií. A tím pádem se mění i otázka dohledatelnosti neboli „fyzické dostupnosti” v digitálním prostoru (jak ji definuje Ehrenberg-Bass Institut).
Další důležitý signál přichází z dat o návštěvnosti a konzumaci platforem. Nástroje jako Similarweb ukazují, že LLM vyhledávání je dnes v Česku primárně koncentrované kolem platformy ChatGPT. Zároveň v poslední době vidíme prudký růst platformy Gemini, která se může dlouhodobě dostat na srovnatelnější pozici vůči ChatGPT (zdroj: Similarweb / trh ČR / únor 2025 až leden 2026).
Jinými slovy: nejde o fragmentovaný svět desítek rovnocenných LLM hráčů. V praxi se pozornost trhu dnes soustředí hlavně na jeden dominantní zdroj — ChatGPT a sekundárně na několik rychle rostoucích alternativ. Zároveň ale musíme doplnit důležitý bod: pokud bereme v potaz „AI search landscape“, nestačí sledovat jen návštěvnost chatbotů. Je třeba zmínit i AI overviews ve vyhledávání Google, jejichž objem zobrazení může v odhadovaném měřítku výrazně převyšovat objem návštěvnosti samotného ChatGPT — právě proto, že se zobrazují v rámci tradičního vyhledávače.
Zatímco Google i OpenAI na některých trzích testují nebo signalizují reklamní formáty v AI prostředích, v aktuálním stavu trhu je hlavní cestou k získání vlivu v tomto prostoru právě GEO. Dnes už dokážeme doměřovat a optimalizovat viditelnost značky v odpovědích LLM platforem. Tato disciplína roste úměrně tomu, jak roste zájem marketérů o téma. Kromě toho se setkáváme s dalšími zkratkami, které popisuje proces optimalizace vyhledávání: AEO, AIO, GSO atd., ale důležité je, že se bavíme o optimalizaci části vyhledávání, která souvisí s generativní AI.
Jedna z bizarních realit současné vlny zájmu je, že značná část lidí, kteří se dnes aktivně zajímají o optimalizaci viditelnosti v LLM chatbotech, se dříve o optimalizaci klasického vyhledávání nezajímala vůbec.
Nepříjemná pravda: O GEO se najednou zajímají i lidé, které search nikdy nezajímal…
To samo o sobě není „špatně“, ale vysvětluje to zmatek na trhu. Excesivně řešíme vizibilitu v AI odpovědích, ale často přitom vůbec neřešíme pozici ve výsledcích klasických vyhledávačů — tedy v prostoru, kde je stále řádově větší objem poptávky.
Pokud se znovu podíváme na data typu Similarweb, dostaneme úplně jiný obrázek lídrů vyhledávání. Je to dobré rozhodnutí, když zrovna klasické vyhledávání v ČR tvoří násobně vyšší objem než LLM platformy?
To není argument proti GEO. To je argument pro správné pořadí priorit.
Pokud značka nemá zvládnuté základy — technické SEO, informační architekturu, konzistentní obsah, kvalitní produktové stránky, backlinking — inkrementální přínos GEO bude často nižší než přínos práce na klasickém SEO.
Kdo nikdy nedělal SEO, čeká od GEO zázraky.
Navíc ti, kteří nemají zkušenost s optimalizací klasického vyhledávání, často přicházejí do tématu GEO se zkreslenou představou o tom, jak práce s vizibilitou ve vyhledávání funguje. Když někdo přeskočí celé základy searche a vstoupí do tématu přes GEO, má tendenci očekávat jednoduchý nástroj, dashboard nebo checklist, který „zařídí viditelnost v AI“. Jenže takto search nikdy nefungoval a v LLM prostředích to zatím funguje ještě méně. Výsledek? Nerealistické očekávání okamžitých výsledků.
V agenturách i u klientů dnes opravdu vzniká poptávka po optimalizaci AI vyhledávání. Je to logické: téma je nové, viditelné, rychle roste a management na něj slyší. Jenže ve chvíli, kdy tuto poptávku převedeme do reálného fungování značky, ukáže se, že nejde o izolovaný problém jedné platformy. Z pohledu dostupnosti značky neřešíme jen, jestli jsme vidět v odpovědi ChatGPT nebo jiné LLM platformy. Reálně bychom měli řešit, jestli je značka nalezitelná napříč celou vyhledávací cestou zákazníka.
Z pohledu uživatele je totiž search už dnes jeden ekosystém. Zákazník nehledá „ve organice“, „v placeném vyhledávání“ nebo jen „na AI platformách“. Hledá odpověď, produkt, srovnání nebo doporučení. Někdy začne v Google, někdy v Seznamu, někdy se zeptá ChatGPT a jindy narazí na AI shrnutí přímo ve výsledcích klasického vyhledávání. V mnoha kategoriích se zákazník mezi těmito prostředími pohybuje během jedné jediné nákupní cesty.
A právě tady vzniká časté nedorozumění. Klient si objednává GEO, ale jeho skutečný problém bývá širší: ztrácí poptávku v klasickém vyhledávání, nemá dobře pokryté produktové a kategoriální dotazy, organika a paid search nejsou koordinované a nově se k tomu přidává další vrstva — generativní odpovědi. Pokud na takovou situaci odpovíme čistě „AI specialistou“, který řeší jen LLM výstupy, velmi pravděpodobně optimalizujeme jen výsek problému.
Současná poptávka po optimalizaci AI vyhledávání je ve skutečnosti signál návratu k širší search expertize. Na severoamerickém trhu je už delší dobu standardem mít v agenturách search specialisty, kteří propojují organické i placené vyhledávání. Nejde tedy o dva oddělené světy, ale o jednu disciplínu řízenou přes společnou logiku poptávky a způsobů vyhledávání. Tento model je dnes relevantní i u nás a jen se rozšiřuje o další vrstvu: generativní vyhledávání (GEO). Jinými slovy: trh potřebuje silnou search kompetenci, která umí pracovat s klasickým vyhledáváním, PPC i s LLM prostředím. AI vrstva je důležitá, ale sama o sobě nestačí. Pokud není zasazená do kontextu klasického vyhledávání, placené podpory a měření dopadu, její přínos se bude buď přeceňovat, nebo rychle zpochybňovat. Proto dává smysl GEO nepodceňovat, ale ani nepřeceňovat — zvlášť pokud značka nemá dotažený search základ. Poptávka po optimalizaci AI vyhledávání je legitimní, jen je potřeba ji chápat jako součást širší proměny search landscape.

Daniel Path, Strategy Consultant, OMD CZ
# vyhledávání # AI # SEO # LLM # search # GEO # generativní vyhledávání
Autor textu MediaGuru


Více než polovina Čechů je kvůli výhodnější ceně ochotná změnit obchod a polovina při většině plánovaných nákupů čeká na slevové akce. Vyplývá to z průzkumu agentury Ipsos pro společnost dm drogerie markt. Zároveň si respondenti s dlouhodobě výhodnými cenami nejčastěji spojují právě dm, kterou uvedlo 41 % dotázaných. Podle průzkumu nakupuje zboží běžné spotřeby ve slevě téměř vždy 15 % Čechů. Dalších 35 % čeká na akci u většiny plánovaných nákupů. Naopak pouze osm procent respondentů uvedlo, že nakupuje podle aktuální potřeby a slevy vyhledává zřídka nebo vůbec. Akční nabídky ovlivňují také výběr prodejny. Celkem 37 % lidí mění obchod především u dražších produktů nebo zboží nakupovaného do zásoby, například pracích prostředků či dětských plen. Dalších 17 % vyhledává slevy pravidelně bez ohledu na sortiment. Pouze šest procent respondentů uvedlo, že nakupuje tam, kde právě je, a ceny v jiných obchodech nesleduje. „Český zákazník se naučil vnímat akci jako očekávanou součást nákupu. Výsledkem je neustálé rozhodování, zda je právě teď vhodná chvíle produkt koupit, nebo zda se vyplatí počkat či zamířit jinam. Vedle samotné ceny tak zákazník investuje také svůj čas a pozornost,“ uvedla tisková mluvčí společnosti dm Lucie Fürstová. Cena není jediným kritériem Průzkum zároveň ukázal, že nejnižší cena není jediným faktorem při výběru prodejny. Za absolutně nejdůležitější kritérium ji označilo 14 % respondentů. Pro dalších 49 % hrají ceny a slevy významnou roli, při rozhodování však zohledňují i další aspekty. Více než třetina dotázaných uvedla, že důležitá je pro ně také dostupnost prodejny, kvalita zboží, nákupní prostředí nebo celkové pohodlí. Podle ekonoma Dominika Stroukala může časté střídání běžných a akčních cen vést k odkládání nákupů, porovnávání nabídek nebo vytváření zásob. Domácnosti sice mohou na jednotlivých produktech ušetřit, zároveň ale vynakládají čas na plánování nákupů a sledování trhu. dm chce vysvětlovat princip dlouhodobých cen S dlouhodobě výhodnou cenou bez nutnosti čekat na akce si Češi nejčastěji spojují právě dm. V průzkumu značku uvedlo 41 % respondentů. Znalost cenového modelu společnosti je však nižší. Pouze 15 % lidí uvedlo, že přesně ví, jak funguje koncept „Vždy výhodně“. Dalších 32 % se domnívá, že princip zná, ale není si jistých podrobnostmi. Pětina respondentů slogan zná, jeho konkrétní význam však nezná. Právě vysvětlení rozdílu mezi krátkodobými slevami a dlouhodobě výhodnou cenou bude jedním z hlavních témat nové kampaně dm. Společnost chce komunikovat princip, podle něhož cena produktu po svém stanovení zůstává nezvýšená minimálně čtyři měsíce. „Označení ‚Vždy výhodně‘ lidé znají, ne každý si pod ním ale dokáže představit konkrétní pravidlo. Proto chceme v kampani mluvit jasně: cena produktu po svém stanovení zůstává nezvýšená minimálně čtyři měsíce. Zákazník tak nemusí čekat na krátkodobou akci a může se rozhodovat podle své skutečné potřeby,“ doplnila Fürstová.
Sociální sítě ovlivňují nákupní rozhodování rodin. Podle průzkumu
MNForce si 70,8 % rodičů všimlo, že jejich dítě chtělo produkt nebo
značku poté, co je vidělo na sociálních sítích. Přestože 65 % rodičů
dětskou reklamu vnímá negativně, 88 % z nich podobnému přání alespoň
jednou vyhovělo.
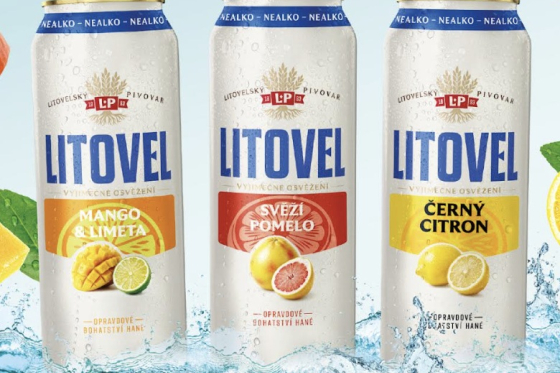
Pivovary Zubr zvýšily za poslední rok hodnotu prodeje ochucených piv
v českém maloobchodu o 49,1 % na 87,4 mil. Kč. K růstu přispěly vedle
zavedených produktů také nové příchutě značek Litovel, Holba a Zubr.